
Trả lương theo phương pháp 3P hay hơn gì so với cách trả lương truyền thống?
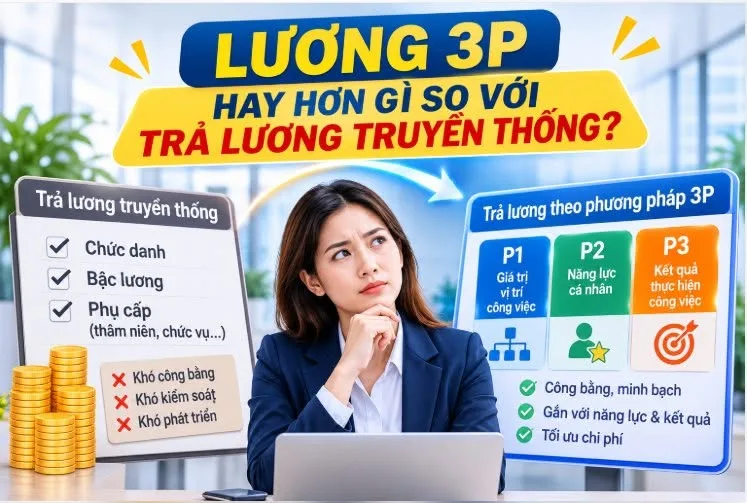
Khác biệt không chỉ nằm ở cách tính lương, mà nằm ở tư duy quản trị tiền lương, đó là câu trả lời cho câu hỏi "Trả lương theo phương pháp 3P có hay hơn theo cách truyền thống?"
Trong quản trị nhân sự, tiền lương luôn là một trong những vấn đề phức tạp và nhạy cảm nhất đối với doanh nghiệp. Trả lương thế nào để vừa bảo đảm công bằng nội bộ, vừa tạo động lực làm việc, thu hút và giữ chân nhân tài, đồng thời kiểm soát tốt chi phí lao động?
Đây cũng chính là lý do phương pháp trả lương 3P ngày càng được nhiều doanh nghiệp quan tâm và lựa chọn.
Tuy nhiên, khi đề cập đến 3P, không ít người thường mặc nhiên cho rằng đây là một phương pháp trả lương ưu việt hơn trong mọi trường hợp. Cách nhìn này chưa thực sự khách quan.
Một phương pháp trả lương chỉ có ý nghĩa khi nó giải quyết được những bài toán quản trị mà doanh nghiệp đang gặp phải. Với những doanh nghiệp rất nhỏ, ít nhân sự, công việc đơn giản, chưa có nhu cầu quản trị năng lực và phát triển đội ngũ kế cận, việc đầu tư xây dựng hệ thống 3P có thể chưa cần thiết. Một cơ chế trả lương truyền thống đơn giản đôi khi lại là lựa chọn kinh tế và phù hợp hơn.
Vậy, đối với những doanh nghiệp có quy mô và yêu cầu quản trị ngày càng phát triển, phương pháp trả lương 3P thực sự khác biệt và giải quyết được những hạn chế nào của cách trả lương truyền thống?
Để trả lời câu hỏi này, trước hết chúng ta cần hiểu đúng bản chất của hai phương pháp.
1. Hiểu đúng về phương pháp trả lương truyền thống và phương pháp trả lương 3P
1.1. Trả lương theo phương pháp truyền thống
Trong phạm vi bài viết, chúng ta đề cập đến mô hình trả lương truyền thống khá phổ biến tại nhiều doanh nghiệp Việt Nam.
Theo đó, tiền lương thường được xác định dựa trên chức danh, ngạch/bậc lương, thời gian công tác và các khoản phụ cấp.
Cấu trúc thu nhập thường bao gồm:
- Lương chính theo chức danh hoặc ngạch/bậc.
- Phụ cấp thâm niên.
- Phụ cấp chức vụ, trách nhiệm.
- Phụ cấp kiêm nhiệm.
- Các khoản phụ cấp và bổ sung khác.
Việc nâng lương thường được thực hiện thông qua nâng bậc hoặc điều chỉnh mức lương hiện hưởng. Khi nâng bậc, mức lương mới thường được xác định trên tổng mức lương của bậc trước đó.
Cách tiếp cận này có ưu điểm là tương đối đơn giản, dễ vận hành, dễ dự toán và không đòi hỏi doanh nghiệp phải đầu tư một hệ thống quản trị nhân sự quá phức tạp.
Tuy nhiên, khi quy mô doanh nghiệp tăng lên, số lượng vị trí công việc nhiều hơn và yêu cầu quản trị nhân lực trở nên phức tạp, những hạn chế của mô hình này bắt đầu bộc lộ.
1.2. Trả lương theo phương pháp 3P
Lương 3P là phương pháp thiết kế tiền lương dựa trên ba căn cứ:
- P1 – Position: Trả lương theo giá trị vị trí công việc.
- P2 – Person: Trả lương theo năng lực của người đảm nhận vị trí công việc.
- P3 – Performance: Trả lương theo kết quả thực hiện công việc.
Điểm cốt lõi của trả lương 3P là tách bạch ba căn cứ trả lương vốn thường bị gộp chung trong cách tiếp cận truyền thống.
Theo đó:
- P1 phản ánh giá trị của công việc, không phụ thuộc vào việc người đảm nhận là ai.
- P2 phản ánh năng lực thực tế của cá nhân so với yêu cầu của vị trí.
- P3 phản ánh kết quả thực hiện công việc trong một kỳ đánh giá.
Một điểm cần hiểu đúng: 3P không có nghĩa là loại bỏ tất cả các khoản phụ cấp.
Những khoản như phụ cấp ca ba, độc hại, ăn ca, hỗ trợ nhà ở, điện thoại, chế độ nuôi con nhỏ... vẫn có thể tồn tại tùy theo bản chất, chính sách doanh nghiệp và quy định pháp luật.
Điểm khác biệt là các khoản mang tính thâm niên, chức vụ, trách nhiệm, kiêm nhiệm... nếu đã được phản ánh trong giá trị vị trí, năng lực hoặc kết quả công việc thì không nên tiếp tục sử dụng như những khoản phụ cấp chồng chéo, thiếu căn cứ.
1.3. Phương pháp trả lương không đồng nghĩa với hình thức trả lương
Đây là một nhầm lẫn khá phổ biến cần được làm rõ.
Phương pháp 3P không phải là một hình thức trả lương thay thế cho trả lương thời gian hay trả lương sản phẩm.
Cả hai phương pháp truyền thống và trả lương 3P đều có thể áp dụng:
- Hình thức trả lương thời gian.
- Hình thức trả lương sản phẩm, trên cơ sở xây dựng định mức lao động và đơn giá tiền lương phù hợp.
Nói cách khác, 3P giải quyết vấn đề xác định căn cứ trả lương, còn hình thức trả lương giải quyết cách thức tính và chi trả tiền lương.
Đây là hai vấn đề khác nhau.
2. Khác biệt thứ nhất: Trả lương theo chức danh hay theo giá trị vị trí công việc?
Đây là khác biệt mang tính nền tảng giữa hai phương pháp.
Trong mô hình truyền thống, doanh nghiệp thường xây dựng thang bảng lương theo chức danh, ngạch hoặc bậc. Những người có cùng chức danh và cùng bậc lương thường được hưởng mức lương tương tự nhau.
Nhưng liệu cùng chức danh có đồng nghĩa với cùng giá trị công việc?
Hãy thử hình dung:
Một doanh nghiệp có nhiều nhân viên với chức danh chung là Nhân viên. Tuy nhiên, một người làm công tác kế toán, một người phụ trách kinh doanh, một người làm quản lý kho và một người phụ trách kỹ thuật.
Các vị trí này có yêu cầu chuyên môn, mức độ phức tạp, trách nhiệm và tác động đến hoạt động doanh nghiệp hoàn toàn khác nhau.
Nếu tất cả cùng được xếp một mức lương chỉ vì cùng chức danh nhân viên, liệu có bảo đảm công bằng nội bộ?
Tương tự, hai trưởng phòng cùng cấp bậc nhưng một người phụ trách phòng có quy mô lớn, phạm vi quản lý rộng, ảnh hưởng trực tiếp đến kết quả kinh doanh; người còn lại phụ trách một bộ phận nhỏ với phạm vi trách nhiệm hạn chế hơn.
Nếu chỉ dựa vào chức danh và cấp bậc để xác định lương thì doanh nghiệp lấy cơ sở nào để giải thích sự khác biệt về giá trị công việc?
Trả lương 3P giải quyết vấn đề như thế nào?
Thay vì trả lương theo chức danh chung chung, trả lương 3P đặt ra yêu cầu phải xây dựng hệ thống vị trí công việc (VTCV) và thực hiện định giá công việc (Job Evaluation).
Quá trình này cần xác định:
- Công việc thực sự phải thực hiện là gì?
- Yêu cầu về kiến thức, kỹ năng và kinh nghiệm như thế nào?
- Mức độ phức tạp và trách nhiệm ra sao?
- Phạm vi ảnh hưởng của vị trí đến kết quả hoạt động doanh nghiệp như thế nào?
- Giá trị tương đối của vị trí so với những vị trí khác trong tổ chức?
Trên cơ sở đó, doanh nghiệp xây dựng hệ thống giá trị công việc và xác định mức P1 tương ứng.
Như vậy, hai vị trí có cùng chức danh nhưng giá trị công việc khác nhau có thể có mức P1 khác nhau. Ngược lại, những vị trí có giá trị tương đương có thể được xếp cùng một mức P1 dù tên gọi chức danh khác nhau.
Công bằng tiền lương không có nghĩa là trả lương như nhau cho những người cùng chức danh, mà là có cơ sở khoa học để trả lương tương xứng với giá trị công việc.
Đây là điều mà cách trả lương theo chức danh đơn thuần rất khó giải quyết một cách thấu đáo.
3. Khác biệt thứ hai: Nâng lương theo bậc và thâm niên hay trả lương theo năng lực thực tế?
Đây là một khác biệt rất đáng quan tâm.
Trong cách trả lương truyền thống, người lao động thường được nâng bậc sau một khoảng thời gian nhất định hoặc theo các tiêu chí xét nâng lương của doanh nghiệp.
Khi nâng bậc, mức lương mới thường được tính trên tổng mức lương hiện hưởng.
Nhưng có một số câu hỏi cần được đặt ra:
- Tại sao thang lương có 5 bậc mà không phải 7 bậc?
- Tại sao khoảng cách giữa các bậc là 5% mà không phải 7% hay 10%?
- Cơ sở nào xác định người lao động sau một thời gian công tác phải được tăng lương?
- Việc tăng lương có phản ánh đúng sự tiến bộ về năng lực của người lao động hay không?
Thực tế, nhiều hệ thống nâng bậc lương được xây dựng theo kinh nghiệm hoặc quy ước có sẵn, nhưng thiếu một cơ sở định lượng và phương pháp đánh giá năng lực thực sự thuyết phục.
Một người làm việc lâu năm chưa chắc đã có năng lực tốt hơn một người mới vào làm. Một người có thâm niên cao cũng chưa chắc đáp ứng công việc tốt hơn người có thâm niên thấp.
Vậy tại sao thâm niên lại thường trở thành căn cứ quan trọng để tăng lương?
P2 – Trả lương theo năng lực cá nhân
Phương pháp trả lương 3P tiếp cận vấn đề theo một hướng khác.
Thay vì mặc nhiên nâng lương theo thời gian công tác, doanh nghiệp phải xác định năng lực cần thiết cho từng vị trí công việc.
Điều này đòi hỏi phải xây dựng khung năng lực theo VTCV, trong đó xác định:
- Những năng lực thành phần cần thiết.
- Trọng số của từng năng lực.
- Mức độ thành thạo yêu cầu đối với từng năng lực.
- Mức độ đáp ứng thực tế của người đảm nhận vị trí.
Trên cơ sở đánh giá, doanh nghiệp xác định mức P2 tương ứng với năng lực của từng cá nhân.
Điều đáng chú ý là P2 không nhất thiết phải tăng theo thâm niên. Người lao động chỉ có cơ sở phát triển P2 khi năng lực thực tế được cải thiện và đáp ứng tốt hơn yêu cầu công việc theo cơ chế doanh nghiệp thiết kế.
Tại sao đây là một cách tiếp cận hợp lý hơn?
Hãy xem xét một tình huống:
Hai nhân viên cùng đảm nhận một VTCV, có cùng P1. Một người đã làm việc 8 năm nhưng năng lực chỉ đáp ứng ở mức trung bình. Người còn lại mới làm việc 3 năm nhưng đã đạt mức thành thạo cao hơn, xử lý công việc độc lập và có khả năng giải quyết những tình huống phức tạp.
Nếu trả lương theo thâm niên, người làm lâu năm có thể được hưởng mức lương cao hơn.
Nhưng nếu trả lương theo năng lực, người thực sự có năng lực cao hơn sẽ có cơ sở được hưởng P2 cao hơn.
Đây chính là sự thay đổi về tư duy: Không trả thêm tiền chỉ vì người lao động đã làm việc lâu hơn, mà trả thêm khi họ thực sự phát triển năng lực.
Một ưu điểm khác của trả lương 3P trong cơ chế tăng lương
Với cấu trúc lương 3P, khi người lao động tiến bộ về năng lực, doanh nghiệp có thể điều chỉnh phần P2 mà không nhất thiết phải điều chỉnh toàn bộ tiền lương.
P1 vẫn giữ nguyên nếu giá trị vị trí không thay đổi. P3 thay đổi theo kết quả công việc.
Nhờ vậy, doanh nghiệp có cơ sở giải thích rõ ràng hơn về lý do tăng lương, đồng thời kiểm soát tốt hơn sự biến động của quỹ lương.
Đây là một khác biệt quan trọng: Nâng lương không còn đơn thuần là một chế độ theo thời gian, mà trở thành một cơ chế ghi nhận sự phát triển năng lực của người lao động.
4. Khác biệt thứ ba: Trả lương theo chức vụ, trách nhiệm và thâm niên hay phản ánh đúng bản chất đóng góp?
Một trong những đặc điểm của mô hình trả lương truyền thống là sử dụng nhiều khoản phụ cấp để bổ sung vào tiền lương chính.
Chẳng hạn:
- Phụ cấp chức vụ.
- Phụ cấp trách nhiệm.
- Phụ cấp thâm niên.
- Phụ cấp kiêm nhiệm.
Việc sử dụng các khoản phụ cấp không phải lúc nào cũng sai. Vấn đề nằm ở chỗ doanh nghiệp có đang dùng chúng để bù đắp cho những hạn chế trong cấu trúc tiền lương hay không.
Ví dụ, một trưởng phòng được hưởng lương chức danh và phụ cấp chức vụ. Nhưng giá trị công việc của vị trí trưởng phòng đã bao gồm trách nhiệm quản lý, điều hành và chịu trách nhiệm về kết quả hoạt động của phòng ban.
Vậy tại sao doanh nghiệp lại phải tách riêng một khoản phụ cấp trách nhiệm nếu nội dung này đã được phản ánh trong giá trị vị trí?
Tương tự, nếu doanh nghiệp đã xác định P2 theo năng lực cá nhân thì việc tiếp tục sử dụng phụ cấp thâm niên như một khoản tăng thu nhập thường xuyên có thể dẫn đến tình trạng trả tiền hai lần cho những yếu tố không thực sự khác biệt về bản chất.
Lương 3P giải quyết vấn đề bằng cách nào?
3P yêu cầu doanh nghiệp phân định rõ ba căn cứ trả lương:
- Giá trị vị trí được phản ánh trong P1.
- Năng lực cá nhân được phản ánh trong P2.
- Kết quả thực hiện công việc được phản ánh trong P3.
Những yếu tố đã được tính đến trong ba cấu phần này không nên tiếp tục tạo ra các khoản phụ cấp chồng chéo.
Điều đó không có nghĩa doanh nghiệp phải xóa bỏ mọi khoản phụ cấp. Những khoản chi trả có căn cứ từ điều kiện lao động, chế độ, phúc lợi hoặc hỗ trợ riêng vẫn cần được duy trì và phân loại phù hợp.
Giá trị của 3P không nằm ở việc giảm số lượng phụ cấp bằng mọi giá, mà nằm ở việc loại bỏ sự chồng chéo và thiếu căn cứ trong cấu trúc thu nhập.
5. Khác biệt thứ tư: Tiền lương chỉ là chế độ đãi ngộ hay còn là công cụ phát triển nguồn nhân lực?
Đây có lẽ là một trong những giá trị quản trị dài hạn đáng chú ý nhất của phương pháp trả lương 3P.
Trong mô hình trả lương truyền thống, nếu doanh nghiệp chỉ dựa vào chức danh, ngạch/bậc và thâm niên thì rất khó có được một bức tranh đầy đủ về năng lực thực tế của đội ngũ.
Doanh nghiệp có thể biết một nhân viên đang giữ chức danh gì, đã làm việc bao nhiêu năm, đang hưởng mức lương nào.
Nhưng doanh nghiệp có thực sự biết:
- Người đó đang sở hữu những năng lực gì?
- Năng lực nào đã đáp ứng yêu cầu công việc?
- Năng lực nào còn thiếu?
- Ai có khả năng đảm nhận những vị trí cao hơn?
- Ai có thể trở thành đội ngũ kế cận?
- Doanh nghiệp cần đào tạo và phát triển ai?
Nếu không có hệ thống đánh giá năng lực bài bản, những câu hỏi này thường được trả lời bằng cảm tính, kinh nghiệm cá nhân hoặc nhận xét chủ quan của người quản lý.
Lương 3P tạo ra nền tảng quản trị năng lực
Để xác định P2, doanh nghiệp phải xây dựng khung năng lực theo từng VTCV.
Đây không đơn thuần là việc liệt kê một danh sách những năng lực chung chung cho toàn bộ nhân viên.
Doanh nghiệp cần xác định đúng những năng lực mà từng vị trí thực sự cần có, mức độ thành thạo yêu cầu và trọng số tương ứng.
Từ đó, việc đánh giá năng lực trở thành một hoạt động có hệ thống, có cơ sở và có thể sử dụng cho nhiều mục đích quản trị.
Kết quả đánh giá có thể được sử dụng để:
- Xác định khoảng cách năng lực.
- Xây dựng kế hoạch đào tạo.
- Phát triển lộ trình nghề nghiệp.
- Nhận diện nhân sự tiềm năng.
- Quy hoạch và chuẩn bị đội ngũ kế cận.
- Bố trí và sử dụng nhân sự phù hợp hơn.
Như vậy, khung năng lực không chỉ phục vụ việc xác định P2 mà còn trở thành một công cụ quan trọng trong quản trị và phát triển nguồn nhân lực.
Đây là điểm khác biệt đáng kể: 3P không chỉ trả lời câu hỏi người lao động được hưởng bao nhiêu tiền lương, mà còn tạo cơ sở để doanh nghiệp biết cần phát triển đội ngũ của mình như thế nào.
6. Khác biệt thứ năm: Cấu trúc tiền lương và khả năng tối ưu chi phí BHXH.
Đây là một vấn đề rất thực tế đối với doanh nghiệp Việt Nam, đặc biệt trong bối cảnh các quy định về tiền lương làm căn cứ đóng BHXH ngày càng được quan tâm.
Trước hết, cần khẳng định: Tối ưu chi phí BHXH không đồng nghĩa với né tránh nghĩa vụ đóng BHXH hoặc tìm cách chuyển tên các khoản tiền lương để giảm căn cứ đóng.
Vấn đề cần bàn ở đây là khả năng thiết kế một cấu trúc tiền lương minh bạch, phân định đúng bản chất các khoản thu nhập và thực hiện nghĩa vụ BHXH theo đúng luật định.
6.1. Hạn chế từ cấu trúc tiền lương truyền thống
Trong nhiều doanh nghiệp, tiền lương được hình thành theo cách cộng gộp:
Lương chức danh + phụ cấp chức vụ + phụ cấp trách nhiệm + phụ cấp thâm niên + các khoản bổ sung khác.
Nhưng nếu hỏi căn cứ nào để xác định từng khoản, nhiều doanh nghiệp không có câu trả lời thực sự thuyết phục.
Chẳng hạn:
- Vì sao khoản này là phụ cấp trách nhiệm mà không được phản ánh trong giá trị công việc?
- Vì sao khoản kia được gọi là phụ cấp thâm niên?
- Khoản bổ sung này có bản chất là tiền lương hay là chế độ phúc lợi?
- Khoản nào phụ thuộc vào kết quả thực hiện công việc và khoản nào được trả cố định, thường xuyên?
Khi cấu trúc thu nhập không được thiết kế trên những căn cứ rõ ràng, doanh nghiệp rất khó phân định và giải trình bản chất của từng khoản chi trả.
Đây chính là hạn chế mang tính cấu trúc của cách trả lương truyền thống khi doanh nghiệp muốn quản trị chi phí BHXH một cách bài bản.
6.2. 3P tạo lợi thế từ chính cấu trúc tiền lương
Với phương pháp 3P, doanh nghiệp không bắt đầu bằng việc cộng các khoản phụ cấp vào một mức lương tổng hợp.
Thay vào đó, doanh nghiệp thiết kế tiền lương dựa trên ba căn cứ độc lập:
- P1: Giá trị vị trí công việc.
- P2: Năng lực cá nhân.
- P3: Kết quả thực hiện công việc.
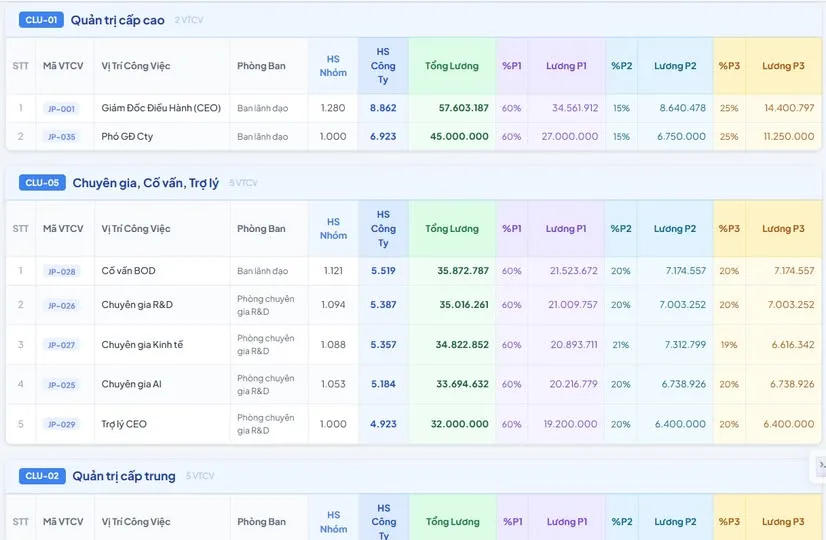
Nhờ vậy, doanh nghiệp có cơ sở phân định rõ hơn bản chất từng cấu phần. Điều này đặc biệt quan trọng khi xác định tiền lương làm căn cứ đóng BHXH.
Theo Điều 31 Luật Bảo hiểm xã hội số 41/2024/QH15 và Điều 7 Nghị định 158/2025/NĐ-CP, đối với người lao động hưởng chế độ tiền lương do doanh nghiệp quyết định, căn cứ đóng BHXH bắt buộc bao gồm mức lương theo công việc hoặc chức danh, các khoản phụ cấp lương và những khoản bổ sung khác thuộc diện tính đóng theo quy định.
Đáng chú ý, quy định có phân biệt các khoản phụ cấp, khoản bổ sung xác định được mức tiền cụ thể, trả thường xuyên và ổn định với những khoản phụ thuộc hoặc biến động theo năng suất lao động, quá trình làm việc và chất lượng thực hiện công việc.
Đây chính là điểm có sự giao thoa rất đáng chú ý với cấu trúc 3P.
P1: Là tiền lương theo giá trị công việc hoặc chức danh, thuộc cấu phần cần được xác định trong căn cứ đóng theo quy định.
P2: Cần xem xét bản chất và phương thức chi trả. Nếu được xác định thành khoản tiền cụ thể, trả thường xuyên và ổn định thì có thể thuộc căn cứ đóng BHXH. Không thể mặc nhiên coi P2 là khoản được loại trừ.
P3: Nếu thực sự được thiết kế và chi trả biến động theo năng suất, quá trình làm việc và chất lượng thực hiện công việc, có cơ sở để xem xét theo nhóm khoản bổ sung biến động được quy định tại Nghị định 158/2025/NĐ-CP.
Như vậy, không phải cứ đặt tên là P1, P2 hay P3 thì khoản tiền đó đương nhiên được xử lý theo một cách nhất định về BHXH. Bản chất, điều kiện chi trả và thỏa thuận trong hợp đồng lao động mới là những căn cứ cần xem xét.
6.3. Lợi thế của 3P nằm ở tư duy thiết kế ngay từ đầu
Hãy hình dung hai doanh nghiệp có cùng quỹ thu nhập thực tế dành cho người lao động.
Một doanh nghiệp áp dụng cơ cấu lương truyền thống, trong đó nhiều khoản thu nhập được cộng gộp, thiếu căn cứ phân định rõ ràng.
Doanh nghiệp còn lại xây dựng hệ thống 3P, xác định rõ tiền lương theo giá trị công việc, năng lực cá nhân, kết quả thực hiện công việc và những khoản chế độ, phúc lợi riêng biệt.
Doanh nghiệp thứ hai có lợi thế rõ ràng hơn trong việc nhận diện bản chất từng khoản thu nhập, thiết kế phương thức chi trả và xác định đúng căn cứ đóng BHXH theo quy định.
Về lý thuyết, doanh nghiệp trả lương truyền thống vẫn có thể thiết kế lại cơ cấu thu nhập cho minh bạch. Nhưng nếu muốn đạt được mức độ phân định rõ ràng giữa giá trị công việc, năng lực, kết quả và các khoản chế độ thì doanh nghiệp phải thay đổi chính tư duy và cấu trúc quản trị tiền lương của mình.
Đây là lợi thế mang tính kiến trúc của 3P, không phải một thủ thuật kế toán hay cách đặt tên khoản thu nhập.
Một hệ thống tiền lương được thiết kế đúng ngay từ đầu sẽ giúp doanh nghiệp vừa quản trị tốt chi phí lao động, vừa hạn chế rủi ro pháp lý, đồng thời có cơ sở tối ưu chi phí BHXH trong khuôn khổ pháp luật.
7. Vậy có phải doanh nghiệp nào cũng nên áp dụng lương 3P?
Sau khi phân tích những khác biệt trên, có lẽ chúng ta cần trở lại câu hỏi ban đầu.
3P có tốt hơn phương pháp truyền thống không?
Câu trả lời là: 3P có nhiều lợi thế quản trị hơn, nhưng không có nghĩa phù hợp với mọi doanh nghiệp.
Một doanh nghiệp rất nhỏ, số lượng nhân sự ít, cơ cấu tổ chức đơn giản, công việc không quá phức tạp, chưa có nhu cầu xây dựng hệ thống quản trị năng lực hay phát triển đội ngũ kế cận thì chưa nhất thiết phải đầu tư xây dựng một hệ thống 3P hoàn chỉnh.
Bởi vì triển khai 3P không đơn giản chỉ là chia tiền lương thành ba phần.
Doanh nghiệp phải đầu tư xây dựng:
- Hệ thống vị trí công việc và mô tả công việc.
- Phương pháp định giá vị trí công việc.
- Cấu trúc P1 và hệ thống tiền lương tương ứng.
- Khung năng lực theo VTCV và cơ chế đánh giá P2.
- Hệ thống BSC-KPI và cơ chế đánh giá kết quả để vận hành P3.
- Quy chế tiền lương và cơ chế vận hành đồng bộ (và các quy chế đánh giá nhân viên, đánh giá năng lực...)
Nếu doanh nghiệp chưa có nhu cầu quản trị ở mức độ đó, chi phí đầu tư và vận hành có thể lớn hơn lợi ích thu được.
Ngược lại, khi doanh nghiệp phát triển, số lượng VTCV tăng lên, sự khác biệt về giá trị công việc ngày càng rõ, yêu cầu thu hút và giữ chân nhân tài trở nên cấp thiết, việc duy trì một cơ chế trả lương đơn giản dựa trên chức danh và thâm niên có thể trở thành rào cản cho sự phát triển.
Khi đó, 3P không chỉ là một lựa chọn về cách trả lương mà còn là một lựa chọn về mô hình quản trị.
Doanh nghiệp cần nhìn nhận 3P như một khoản đầu tư cho năng lực quản trị dài hạn, chứ không phải một dự án thay đổi cách tính lương đơn thuần.
8. KẾT LUẬN: Khác biệt giữa trả lương và quản trị tiền lương.
Qua những phân tích trên, có thể thấy sự khác biệt giữa phương pháp truyền thống và phương pháp 3P không đơn thuần nằm ở cách chia cấu trúc tiền lương.
Phương pháp truyền thống thường tập trung vào việc xác định người lao động giữ chức danh gì, ở bậc nào, có thâm niên bao lâu và được hưởng những khoản phụ cấp nào.
Trong khi đó, 3P đặt ra ba câu hỏi có tính quản trị sâu hơn:
- Công việc mà người lao động đảm nhận có giá trị như thế nào đối với doanh nghiệp?
- Người đảm nhận công việc có năng lực đến đâu so với yêu cầu của vị trí?
- Kết quả mà người lao động tạo ra có đáp ứng mục tiêu và kỳ vọng của doanh nghiệp hay không?
Ba câu hỏi này tương ứng với ba cấu phần P1, P2 và P3.
Điều đáng giá nhất của 3P không phải là doanh nghiệp có một công thức tính lương mới, mà là doanh nghiệp buộc phải xây dựng những nền tảng quản trị cần thiết để trả lời được ba câu hỏi đó.
Từ định giá công việc đến đánh giá năng lực, từ quản trị hiệu quả công việc đến hoạch định phát triển nguồn nhân lực, tất cả đều được kết nối với nhau thông qua hệ thống tiền lương.
Tất nhiên, 3P không phải chiếc đũa thần giải quyết mọi vấn đề của doanh nghiệp. Một hệ thống 3P được thiết kế thiếu khoa học, định giá VTCV sai, khung năng lực không phù hợp hoặc KPI thiếu thực tiễn vẫn có thể thất bại.
Nhưng nếu được xây dựng đúng và vận hành tốt, 3P sẽ tạo ra một nền tảng quản trị tiền lương minh bạch, có cơ sở và có khả năng phát triển cùng doanh nghiệp.
Trả lương truyền thống chủ yếu trả lời câu hỏi: Người lao động được hưởng bao nhiêu tiền lương?
Còn 3P đi xa hơn, giúp doanh nghiệp lý giải: Vì sao người lao động được hưởng mức lương đó, họ cần phát triển điều gì và doanh nghiệp nhận được giá trị gì từ khoản chi phí tiền lương đã bỏ ra?
Đó chính là khác biệt quan trọng nhất giữa một cơ chế trả lương và một hệ thống quản trị tiền lương.
Tài liệu pháp lý tham khảo
Phần BHXH trong bài cần được đối chiếu với các văn bản sau:
- Luật Bảo hiểm xã hội số 41/2024/QH15 – Điều 31, căn cứ đóng BHXH.
- Nghị định 158/2025/NĐ-CP – Điều 7, quy định chi tiết tiền lương làm căn cứ đóng BHXH.
- Bảo hiểm xã hội Việt Nam – Hướng dẫn về tiền lương làm căn cứ đóng BHXH.
Tìm hiểu The Platform C3P. Videos hướng dẫn sử dụng The platform C3P
💡 #Luong3P #XayDungHeThongLuong3P #QuanTriNhanSu #BSC_KPI #ThePlatformC3P
Liên hệ "Đăng ký Demo/dùng thử" nền tảng The Platform C3P
Đăng ký các khóa học Lương 3P; Xây dựng BSC-KPI; Định mức-Đơn giá
Tác giả
Phạm Quang Phước
Chuyên gia kinh tế, Tư vấn viên độc lập, Giảng viên các khóa Lương 3P, Định mức, BSC-KPI...; kiến trúc sư hệ thống, nhà sáng tạo và chủ sở hữu The Platform C3P.
Chú dẫn: Bài viết đã được chia sẻ rộng rãi tại các cộng đồng facebook.