
Hệ thống KPI và cái bẫy của tư duy đo lường !
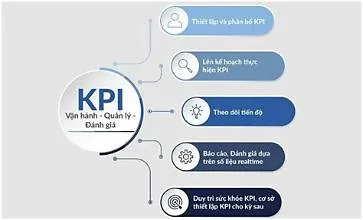
Vì sao nhiều doanh nghiệp càng cố gắng lượng hóa mọi hoạt động, hệ thống KPI càng trở nên phức tạp nhưng hiệu quả quản trị lại không chắc được cải thiện?
Dẫn nhập: Khi hệ thống KPI trở thành cuộc chạy đua lượng hóa!
Trong quá trình xây dựng và triển khai hệ thống KPI, có một hiện tượng khá phổ biến tại nhiều doanh nghiệp: Mọi công việc đều phải có KPI, mọi KPI đều phải được thể hiện bằng những con số và mỗi chỉ tiêu đều phải có công thức tính toán cụ thể.
Khi xây dựng KPI cho một vị trí công việc, người thiết kế thường đặt ra câu hỏi: Làm thế nào để lượng hóa công việc này? Nếu chưa tìm được một con số, một tỷ lệ hay một công thức tính toán thì dường như chỉ tiêu đó chưa đủ điều kiện để trở thành KPI.
Chính cách tư duy này đã dẫn đến một nghịch lý: Những công việc vốn có bản chất định tính cũng bị ép chuyển thành định lượng. Người thiết kế phải tìm kiếm tử số, mẫu số, tỷ lệ phần trăm để biểu diễn những khái niệm như tinh thần hợp tác, trách nhiệm, chất lượng phối hợp, năng lực sáng tạo hay hiệu quả lãnh đạo.
Kết quả là doanh nghiệp có thể sở hữu một hệ thống KPI với rất nhiều chỉ số, công thức và bảng biểu, nhưng không ít chỉ số lại thiếu cơ sở phản ánh thực chất đối tượng cần quản trị. Việc thu thập dữ liệu trở nên tốn kém, phức tạp, thậm chí tạo ra những con số có vẻ chính xác nhưng giá trị thông tin lại rất hạn chế.
Ở chiều ngược lại, có những vấn đề vốn cần được đánh giá bằng nhận định chuyên môn, bằng chứng thực tế và phân tích bối cảnh, nhưng doanh nghiệp vẫn cố gắng sử dụng một vài chỉ số KPI để đưa ra kết luận.
Vậy phải chăng chúng ta đang nhầm lẫn giữa việc đo lường và mục đích thực sự của quản trị?
Để trả lời câu hỏi này, trước hết cần hiểu đúng bản chất của Indicator và những giới hạn của tư duy đo lường.
I. Thực chất của Indicator – những chỉ tiêu trong hệ thống KPI
1. Hiểu đúng về Indicator
Trong hệ thống KPI, Indicator được hiểu là chỉ tiêu hoặc chỉ báo được lựa chọn để phản ánh một khía cạnh của kết quả hay hoạt động mà doanh nghiệp quan tâm và cần quản trị.
Indicator có thể phản ánh doanh thu, sản lượng, chất lượng, tiến độ, mức độ tuân thủ, năng lực hoặc những thuộc tính khác của hoạt động doanh nghiệp.
Cần phân biệt ba khái niệm:
- Objective: Mục tiêu mà doanh nghiệp muốn đạt được.
- Indicator: Chỉ tiêu được lựa chọn để phản ánh hoặc theo dõi một khía cạnh liên quan đến mục tiêu.
- Target: Mức kết quả mong muốn đối với chỉ tiêu đó.
Ví dụ, doanh nghiệp có mục tiêu nâng cao chất lượng sản phẩm. Tỷ lệ sản phẩm lỗi có thể là một Indicator, còn mức tỷ lệ lỗi không vượt quá 1% là Target.
Như vậy, Indicator là công cụ phản ánh và cung cấp thông tin cho quản trị. Giá trị của nó không nằm ở việc có công thức tính toán phức tạp hay không, mà nằm ở khả năng phản ánh đúng vấn đề doanh nghiệp cần quan tâm.
2. Hai thuộc tính tồn tại của Indicator: Định lượng và định tính
Xét về bản chất, các chỉ tiêu có thể được thể hiện theo hai thuộc tính:
Indicator định lượng (Quantitative Indicators)
Đây là những chỉ tiêu có thể xác định bằng đại lượng và biểu diễn bằng con số, chẳng hạn: Doanh thu; Sản lượng; Thời gian hoàn thành công việc; Tỷ lệ sai lỗi; Chi phí sản xuất; Tỷ lệ hoàn thành kế hoạch.
Những chỉ tiêu này vốn dĩ đã mang bản chất định lượng. Vấn đề chủ yếu là xác định đúng phương pháp đo lường, nguồn dữ liệu và mức mục tiêu.
Indicator định tính (Qualitative Indicators)
Đây là những chỉ tiêu phản ánh các thuộc tính, trạng thái hoặc mức độ của đối tượng mà không nhất thiết có đại lượng đo trực tiếp.
Ví dụ: Chất lượng phối hợp; Tinh thần trách nhiệm; Mức độ tuân thủ; Chất lượng tư vấn; khả năng giải quyết vấn đề.
Các chỉ tiêu này có thể được thể hiện bằng nhận định, phân loại hoặc thang đánh giá. Trong trường hợp cần thiết, chúng cũng có thể được lượng hóa tương đối để thuận tiện cho việc tổng hợp và theo dõi.
Điều quan trọng cần nhận thức là: Việc một Indicator được biểu diễn bằng con số không có nghĩa đối tượng đó đã trở thành một đại lượng có thể đo lường chính xác.
Đây chính là điểm xuất phát để nhận diện cái bẫy của tư duy lượng hóa.
II. Mọi công việc đều phải có KPI định lượng?
1. Thực trạng: Cưỡng bức chuyển đổi từ định tính sang định lượng
Một trong những sai lầm thường gặp khi xây dựng hệ thống KPI là quan niệm rằng Indicator phải là chỉ số, mà đã là chỉ số thì phải được thể hiện bằng con số.
Từ quan niệm này, người thiết kế KPI thường có xu hướng tìm kiếm những công thức tính toán cho tất cả các công việc.
Chẳng hạn:
- Muốn đánh giá tinh thần hợp tác thì tìm cách tính tỷ lệ hợp tác.
- Muốn đánh giá trách nhiệm thì tìm cách tính tỷ lệ hoàn thành trách nhiệm.
- Muốn đánh giá tính chủ động thì tìm cách tính tỷ lệ chủ động.
- Muốn đánh giá chất lượng phối hợp thì tìm cách tính tỷ lệ phối hợp.
Nhưng tỷ lệ được tính trên cơ sở nào? Tử số là gì? Mẫu số là gì? Ai ghi nhận? Ghi nhận bằng cách nào? Những con số đó có thực sự phản ánh bản chất của đối tượng hay không?
Đây là lúc người thiết kế bắt đầu gặp khó khăn.
Không ít trường hợp, để hoàn thành biểu mẫu KPI, người ta phải tự đặt ra những quy ước tính toán mà mối quan hệ giữa con số và đối tượng cần đánh giá chưa được chứng minh thỏa đáng.
Hệ quả là doanh nghiệp phải xây dựng thêm quy trình ghi nhận, biểu mẫu, báo cáo và cơ chế kiểm soát dữ liệu. Công việc quản trị vốn cần đơn giản, thiết thực lại trở thành một hệ thống hành chính phức tạp.
Sai lầm ở đây không phải vì doanh nghiệp muốn lượng hóa, mà vì họ mặc định rằng mọi thứ đều phải được lượng hóa.
2. Chuyển đổi KPI định tính sang định lượng một cách khôn ngoan
Không phải cứ đối tượng định tính thì không thể biểu diễn bằng số. Vấn đề là phải xác định rõ chúng ta muốn đo lường chính xác hay chỉ cần lượng hóa tương đối để phục vụ quản trị.
Đối với nhiều chỉ tiêu định tính, không cần thiết phải tìm một công thức tính toán phức tạp. Có thể sử dụng những cách thức đơn giản hơn.
Thứ nhất: Sử dụng thang phân loại hoặc thang điểm.
Ví dụ, thay vì tìm cách tính tỷ lệ tinh thần trách nhiệm, doanh nghiệp có thể phân loại thành ba mức: Tốt; Bình thường; Kém. Hoặc sử dụng thang điểm 1–5 nếu cần phân biệt nhiều mức độ hơn.
Điểm số này chỉ biểu thị mức đánh giá, không có nghĩa đối tượng đã được đo chính xác theo một đại lượng vật lý.
Thứ hai: Sử dụng những dấu hiệu đại diện có thể quan sát và ghi nhận.
Thay vì cố đo trực tiếp một khái niệm trừu tượng, có thể lựa chọn những biểu hiện hoặc sự kiện có liên quan để theo dõi.
Ví dụ, khi quan tâm đến chất lượng thực hiện công việc, doanh nghiệp có thể ghi nhận các trường hợp sai sót, vi phạm quy trình, sai dữ liệu, bỏ sót công đoạn hoặc xử lý không đúng nghiệp vụ.
Những dấu hiệu này có thể được phân loại, thống kê và tổng hợp để nhận biết tình trạng công việc.
Thứ ba: Chấp nhận tính tương đối có kiểm soát.
Đối với những chỉ tiêu không có thước đo chính xác, không nên cố tạo ra độ chính xác giả tạo.
Một thang phân loại đơn giản, được áp dụng nhất quán và có khả năng phản ánh xu hướng thực tế đôi khi hữu ích hơn một công thức tính toán phức tạp nhưng thiếu cơ sở.
Mục đích của lượng hóa trong trường hợp này là giúp nhà quản trị nhận biết và so sánh tình trạng, chứ không phải chứng minh rằng đã đo được chính xác bản chất của đối tượng.
3. Làm thế nào để tránh cái bẫy ép mọi công việc phải có KPI định lượng?
Cách đơn giản nhất là thay đổi câu hỏi khi thiết kế KPI.
Thay vì hỏi: "Làm thế nào để lượng hóa công việc này thành một chỉ số?"
Hãy hỏi:
- Doanh nghiệp thực sự cần quản trị kết quả gì?
- Đối tượng này có thể đo lường trực tiếp hay chỉ có thể đánh giá?
- Có cần thiết phải lượng hóa hay không?
- Nếu lượng hóa thì mức độ chính xác nào là cần thiết?
- Kết quả thu được có giúp nhà quản trị đưa ra quyết định tốt hơn không?
Không nên đặt ra yêu cầu mọi vị trí đều phải có một số lượng KPI nhất định hoặc mọi KPI đều phải có công thức tính toán.
Một hệ thống KPI tốt không phải là hệ thống có nhiều chỉ số nhất, mà là hệ thống lựa chọn được những chỉ tiêu thực sự có ý nghĩa đối với hoạt động quản trị.
III. Dùng KPI để đánh giá cả những thức KPI không thể đo.
Nếu phần trước đề cập đến việc ép các đối tượng định tính thành chỉ tiêu định lượng, thì ở phần này cần nhìn nhận một sai lầm khác: Sử dụng những chỉ số có thể đo lường được để kết luận về những đối tượng mà chúng không đủ khả năng đại diện.
Đây là một sai lầm về phương pháp đánh giá.
1. Một số ví dụ điển hình
Đánh giá năng lực lãnh đạo bằng tỷ lệ hoàn thành KPI của phòng ban.
Một phòng ban hoàn thành 100% KPI chưa chắc đã chứng minh người trưởng phòng có năng lực lãnh đạo xuất sắc.
Kết quả phòng ban còn phụ thuộc vào năng lực nhân viên, nguồn lực, điều kiện thị trường, quy trình và nhiều yếu tố khác.
Tỷ lệ hoàn thành KPI phản ánh kết quả thực hiện mục tiêu, nhưng không thể tự nó đại diện cho toàn bộ năng lực lãnh đạo.
Đánh giá hiệu quả hợp tác bằng số lần hỗ trợ đồng nghiệp.
Một nhân viên có thể thường xuyên hỗ trợ đồng nghiệp, chủ động trao đổi và thể hiện tinh thần hợp tác tích cực. Nhưng điều đó chưa đủ để kết luận hoạt động phối hợp có hiệu quả.
Bởi vì hiệu quả hợp tác còn phụ thuộc vào chất lượng thông tin, khả năng phối hợp, sự đồng bộ và kết quả công việc chung.
Tinh thần hợp tác là một yếu tố, nhưng không đồng nghĩa với hiệu quả hợp tác.
Đánh giá năng lực sáng tạo bằng số lượng sáng kiến.
Một người có thể đề xuất nhiều sáng kiến nhưng giá trị thực tiễn rất thấp. Trong khi một sáng kiến duy nhất của người khác lại có thể giúp doanh nghiệp tiết kiệm chi phí đáng kể hoặc cải thiện năng suất.
Số lượng sáng kiến không thể thay thế cho việc đánh giá giá trị và hiệu quả của sáng kiến.
Đánh giá văn hóa doanh nghiệp bằng điểm khảo sát hài lòng.
Điểm khảo sát có thể cung cấp thông tin hữu ích về cảm nhận của nhân viên, nhưng không thể đại diện đầy đủ cho toàn bộ văn hóa doanh nghiệp.
2. Bản chất của sai lầm
Những ví dụ trên cho thấy một vấn đề chung: Người thiết kế đã nhầm lẫn giữa chỉ báo và đối tượng cần đánh giá.
Một chỉ số có thể được đo lường rất chính xác nhưng chưa chắc phản ánh đúng bản chất của vấn đề mà nhà quản trị muốn tìm hiểu.
Số lần hỗ trợ đồng nghiệp có thể đếm chính xác, nhưng không chứng minh được hiệu quả hợp tác.
Tỷ lệ hoàn thành KPI có thể tính chính xác, nhưng không chứng minh được năng lực lãnh đạo.
Số lượng sáng kiến có thể thống kê chính xác, nhưng không chứng minh được năng lực sáng tạo.
Đặc biệt, cần phân biệt giữa biểu hiện, quá trình và kết quả; giữa điều kiện cần và điều kiện đủ; giữa kết quả chung và đóng góp của từng cá nhân.
Nếu không nhận diện được những khác biệt này, doanh nghiệp rất dễ đưa ra những kết luận đánh giá thiếu căn cứ.
3. Cách tiếp cận đúng
KPI có thể cung cấp dữ liệu cho quá trình đánh giá, nhưng không nên mặc nhiên coi kết quả KPI là kết luận cuối cùng.
Khi đánh giá một đối tượng phức hợp, cần xem xét những khía cạnh có liên quan, bằng chứng thực tế và bối cảnh phát sinh.
Có những nội dung có thể sử dụng số liệu định lượng; có những nội dung cần tiêu chí đánh giá định tính; cũng có những trường hợp cần kết hợp cả hai.
Điều quan trọng là lựa chọn phương pháp phù hợp với bản chất của đối tượng, không lấy một chỉ số đơn lẻ để đại diện cho toàn bộ vấn đề.
IV. Phương pháp khôn ngoan: Đo lường để biết bao nhiêu hay đánh giá để biết điều gì đang xảy ra?
Đây là phần quan trọng nhất, bởi mục đích cuối cùng của việc xây dựng KPI không phải để tạo ra những bảng số liệu đẹp mắt, mà là giúp nhà quản trị hiểu đúng thực trạng và có quyết định phù hợp. và nếu đạt được cả 2 thì đó là điều tuyệt vời.
1. Trước hết phải xác định: Bạn muốn đo lường hay muốn đánh giá?
Cần phân biệt rõ hai hoạt động:
Measurement – Đo lường: Là xác định giá trị của một đại lượng theo phương pháp và đơn vị đo phù hợp. Khi muốn đo lường chính xác, chúng ta phải có cơ sở đo, nguồn dữ liệu và phương pháp xác định giá trị đáng tin cậy.
Evaluation – Đánh giá: Là đưa ra nhận định về trạng thái, mức độ, chất lượng hoặc hiệu quả của một đối tượng dựa trên tiêu chí, bằng chứng và bối cảnh.
Hai hoạt động này có thể bổ trợ nhau nhưng không đồng nhất.
Ví dụ, doanh thu là đại lượng có thể đo lường. Nhưng đánh giá hiệu quả kinh doanh còn phải xem xét mục tiêu, chi phí, lợi nhuận, điều kiện thị trường và nguồn lực đã sử dụng.
Một con số đo lường có thể rất chính xác nhưng vẫn chưa đủ để đưa ra kết luận đánh giá.
Vì vậy, trước khi thiết kế KPI, nhà quản trị cần xác định rõ mình đang cần đo lường một đại lượng hay cần đánh giá một đối tượng.
2. Quản trị là tìm nguyên nhân, không chỉ biết kết quả là bao nhiêu
Một chỉ tiêu không đạt mục tiêu chỉ cho chúng ta biết rằng có sự chênh lệch giữa kết quả thực tế và kết quả mong muốn.
Nhưng nó không tự giải thích được nguyên nhân.
Doanh thu giảm có thể do thị trường suy giảm, chính sách giá chưa phù hợp, chất lượng sản phẩm, năng lực bán hàng hoặc nhiều yếu tố khác.
Tỷ lệ sai lỗi tăng có thể do con người, máy móc, nguyên vật liệu, quy trình hoặc phương pháp tổ chức sản xuất.
Nếu nhà quản trị chỉ tập trung vào điểm số, tỷ lệ hoàn thành và việc quy trách nhiệm thì rất dễ bỏ qua nguyên nhân thực sự.
Giá trị của KPI phải nằm ở khả năng giúp nhà quản trị phát hiện vấn đề và đặt ra những câu hỏi tiếp theo:
- Điều gì đang xảy ra?
- Vấn đề xuất hiện ở đâu?
- Nguyên nhân nằm ở yếu tố nào?
- Cần điều chỉnh điều gì để cải thiện kết quả?
Quản trị không dừng lại ở việc biết kết quả. Quản trị phải đi tiếp đến việc tìm ra nguyên nhân và giải quyết vấn đề.
3. Quản trị cần nhận biết đường xu hướng, không chạy theo độ chính xác tuyệt đối
Trong nhiều trường hợp, điều nhà quản trị quan tâm không phải là một chỉ số tại một thời điểm chính xác đến từng đơn vị, mà là tình trạng hoạt động đang tốt lên hay xấu đi.
Ví dụ, số lần phát sinh sai sót trong công việc qua các tháng có thể được tổng hợp thành một chuỗi dữ liệu.
Nhà quản trị cần quan sát:
- Sai sót đang giảm hay tăng?
- Nhóm sai sót nào thường xuyên tái diễn?
- Những vấn đề nào đang có chiều hướng nghiêm trọng hơn?
- Biện pháp khắc phục có làm tình trạng được cải thiện không?
Đối với những chỉ tiêu định tính được lượng hóa tương đối, dữ liệu có thể không đạt độ chính xác tuyệt đối. Tuy nhiên, nếu nguyên tắc ghi nhận nhất quán, phương pháp phân loại ổn định và dữ liệu đủ tin cậy, chúng vẫn có thể cung cấp thông tin hữu ích về xu hướng.
Điều cần tránh là tạo ra cảm giác chính xác bằng những con số thập phân, tỷ lệ phần trăm hoặc biểu đồ phức tạp trong khi bản chất dữ liệu chưa đủ cơ sở.
Một đường xu hướng có giá trị quản trị không nhất thiết phải được xây dựng từ những phép đo hoàn hảo. Nó cần phản ánh được chiều hướng biến động đủ tin cậy để nhà quản trị nhận biết vấn đề và hành động.
4. Sử dụng dấu hiệu đại diện và phương pháp loại suy thay vì phải đi đếm mọi thứ
Đây là một cách tiếp cận đáng chú ý trong việc đơn giản hóa công tác quản trị.
Thay vì cố gắng đo lường trực tiếp mọi khía cạnh của một đối tượng, doanh nghiệp có thể lựa chọn những dấu hiệu, sự kiện hoặc biểu hiện có liên quan để ghi nhận và phân loại.
Chẳng hạn, muốn theo dõi chất lượng thực hiện công việc, không nhất thiết phải xây dựng một hệ thống đo lường phức tạp cho từng hành vi. Doanh nghiệp có thể xác định những nhóm sai sót thường gặp như:
- Sai thông tin, dữ liệu.
- Sai quy trình, nghiệp vụ.
- Sai đối tượng.
- Sai định dạng, hình thức.
- Sai logic, phương pháp.
- Sót quy trình.
Mỗi sự kiện phát sinh được ghi nhận theo nhóm lỗi tương ứng. Người sử dụng có thể tự thiết lập mức độ, quy tắc phân loại và hệ số phù hợp với đặc thù hoạt động của mình.
Từ dữ liệu ghi nhận, hệ thống có thể tổng hợp theo kỳ, phân tích nhóm lỗi, nhận biết xu hướng và hỗ trợ nhà quản trị xác định những vấn đề cần ưu tiên xử lý.
Đây cũng là một cách tiếp cận đang được ứng dụng trong The Platform C3P: Người dùng chủ động xác lập danh mục sự kiện, mã lỗi, quy định phân loại và cách thức tổng hợp theo quan điểm quản trị của doanh nghiệp mình.
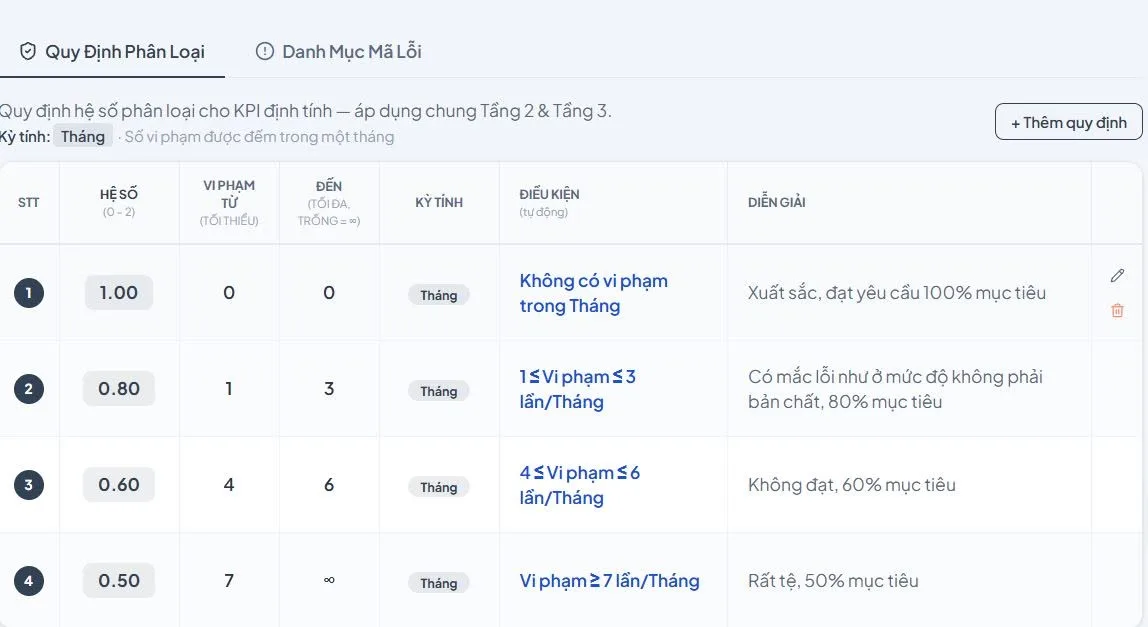
Điểm đáng chú ý ở đây không phải là cố gắng đếm mọi hành vi hay đo chính xác một khái niệm trừu tượng, mà là lựa chọn những dấu hiệu có ý nghĩa để theo dõi tình trạng hoạt động.
Tuy nhiên, cần hiểu đúng giới hạn của phương pháp: Dấu hiệu đại diện phải có mối liên hệ hợp lý với đối tượng cần quản trị. Số lần phát sinh ít không mặc nhiên đồng nghĩa với chất lượng tốt; cần xem xét cả mức độ nghiêm trọng, phạm vi ghi nhận và tính nhất quán của dữ liệu.
Phương pháp này giúp doanh nghiệp giảm đáng kể sự phức tạp trong thu thập thông tin, đồng thời chuyển trọng tâm từ việc thống kê mọi thứ sang nhận diện những vấn đề thực sự cần quan tâm.
KẾT LUẬN: KPI phải phục vụ quản trị, không phải quản trị phục vụ KPI
KPI là một công cụ hữu ích trong quản trị doanh nghiệp. Nhưng giá trị của KPI không được quyết định bởi số lượng chỉ tiêu, mức độ phức tạp của công thức hay độ chi tiết của các bảng số liệu.
Sai lầm lớn nhất là biến đo lường thành mục đích, thay vì coi đo lường và đánh giá là những phương tiện phục vụ quản trị.
Doanh nghiệp cần nhận thức rõ:
- Không phải mọi thứ đều cần đo lường bằng con số.
- Không phải mọi thứ được lượng hóa đều phản ánh đúng bản chất.
- Không phải kết quả đo lường đã đủ cơ sở để đưa ra kết luận đánh giá.
- Không phải càng có nhiều dữ liệu thì nhà quản trị càng hiểu rõ thực trạng doanh nghiệp.
Một hệ thống KPI tốt cần giúp nhà quản trị nhận biết đúng tình trạng hoạt động, phát hiện những dấu hiệu bất thường, tìm ra nguyên nhân và nhận diện xu hướng để có biện pháp điều chỉnh, phòng ngừa kịp thời.
Quản trị không phải là cuộc chạy đua xem ai đo lường được nhiều thứ hơn, mà là khả năng hiểu đúng những gì đang diễn ra và biết phải làm gì để cải thiện chúng.
Đừng cố gắng đo lường mọi thứ chỉ vì bạn muốn quản trị chúng. Hãy lựa chọn phương pháp phù hợp nhất để nhận biết, đánh giá và giải quyết vấn đề.
Đó mới là mục đích thực sự của KPI.
Tìm hiểu The Platform C3P. Videos hướng dẫn sử dụng The platform C3P
💡 #Luong3P #XayDungHeThongLuong3P #QuanTriNhanSu #BSC_KPI #ThePlatformC3P
Liên hệ "Đăng ký Demo/dùng thử" nền tảng The Platform C3P
Đăng ký các khóa học Lương 3P; Xây dựng BSC-KPI; Định mức-Đơn giá
Tác giả
Phạm Quang Phước
Chuyên gia kinh tế, Tư vấn viên độc lập, Giảng viên các khóa Lương 3P, Định mức, BSC-KPI...; kiến trúc sư hệ thống, nhà sáng tạo và chủ sở hữu The Platform C3P.
Chú dẫn: Bài viết đã được chia sẻ rộng rãi tại các cộng đồng facebook.