
ĐỊNH GIÁ VTCV, CỨ TƯỞNG LÀ DỄ
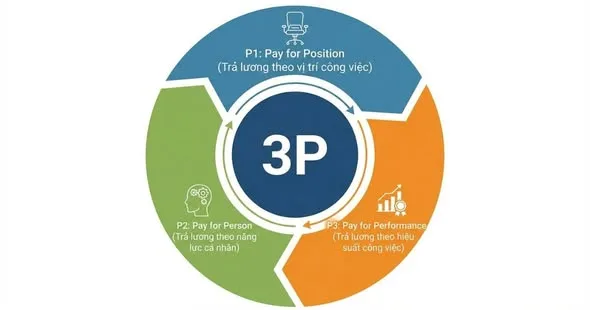
Định giá Vị trí công việc (VTCV) luôn là điểm khởi đầu khi bắt tay vào xây dựng hệ thống lương 3P. Trên thị trường hiện nay, tài liệu hướng dẫn hoàn toàn không thiếu - từ các ấn phẩm quốc tế được biên dịch, tài liệu của các "lò" đào tạo …
Thế nhưng, vì sao kết quả đầu ra thực tế lại không như mong đợi?
Biểu hiện nhãn tiền nhất là mức lương P1 và tổng thu nhập cứ "là là", không tạo ra khoảng cách rõ rệt giữa các nhóm lao động: nhân viên, chuyên viên, quản lý cấp cơ sở, cấp trung, nhóm chuyên gia, cố vấn cho đến ban lãnh đạo cấp cao. Tình trạng này càng trở nên trầm trọng và khó kiểm soát hơn tại các mô hình tập đoàn hoặc công ty mẹ - con, ở những khu vực địa lý khác nhau.
Bài viết này sẽ mổ xẻ những tầng sâu phương pháp luận để trả lời câu hỏi: Đâu là điểm mù khiến việc định giá VTCV tưởng dễ mà lại vô cùng thách thức?
1. Định giá giá trị VTCV là gì? Nền móng vững chắc của P1 trong lương 3P
a. Định giá VTCV là gì?
Định giá VTCV (Job Evaluation) là quá trình đi xác định giá trị tương đối của các vị trí công việc bên trong một tổ chức với nhau dựa trên bộ tiêu chí chuẩn hóa, nhằm trả lời câu hỏi: Vị trí này có giá trị ra sao, so sánh tương quan với các vị trí công việc khác và xứng đáng nhận được mức lương nền tảng (P1) là bao nhiêu?
Như vậy, kết quả cuối cùng mong muốn là tổ chức nhận được một bảng mức lương P1 của tất cả các VTCV phản ánh giá trị đo đếm theo đúng thực chất mong đợi của tổ chức.
b. Vai trò của định giá VTCV.
Nó đóng vai trò là "móng nhà" cho toàn bộ cấu trúc tiền lương. P1 chuẩn xác sẽ tạo sự công bằng nội bộ, là căn cứ để neo giữ nhân sự và là bệ phóng an toàn để tính toán các cấu phần năng lực (P2) và hiệu suất (P3) phía sau.
c. Phân biệt định giá VTCV với đánh giá hiệu quả/hiệu suất công việc (P3)
Vẫn còn nhiều người đánh đồng.
Định giá VTCV là đánh giá "Ghế ngồi" (vị trí đó có độ phức tạp, tầm quan trọng, chịu trách nhiệm ra sao…đối với tổ chức), trong khi đánh giá hiệu quả/hiệu suất (KPIs) là đánh giá "Người ngồi trên ghế" đã hoàn thành mục tiêu được giao tốt đến mức nào trong một kỳ hạn.
Ghế giống nhau nhưng người ngồi làm việc tốt hơn sẽ ăn điểm ở P3, chứ không làm thay đổi giá trị gốc của chiếc ghế ở P1.
d. Phân biệt định giá VTCV với đánh giá năng lực nhân viên.
Tương tự, định giá VTCV không phải là đánh giá năng lực cá nhân. Định giá là đi đo lường giá trị của công việc, còn đánh giá năng lực nhân viên đo lường phẩm chất, kiến thức, kỹ năng của cá nhân đáp ứng yêu cầu đó đến đâu. Việc ba khái niệm này bị hiểu sai là nguyên nhân đầu tiên làm méo mó toàn bộ hệ thống 3P.
2. Doanh nghiệp có nên dùng chung một bộ tiêu chí định giá VTCV, hay có nên dùng chuẩn IPE không?
Không có một bộ tiêu chí duy nhất nào phù hợp cho mọi doanh nghiệp trên thế giới này.
Bộ tiêu chí định giá buộc phải phản ánh đặc điểm chiến lược, mô hình sản xuất kinh doanh, đặc điểm của từng loại, nhóm công việc và cấu trúc của chính tổ chức đó.
Một bộ tiêu chí chuẩn quốc tế (IPE) có thể dùng làm khung tham khảo, nhưng nếu doanh nghiệp "bê nguyên xi" áp dụng vào thực tiễn doanh nghiệp mình, quy trình định giá sẽ lập tức biến thành một bài chấm điểm cơ học, xa rời thực tế vận hành.
(Mời xem bài IPE- Có thật là chuẩn quốc tế, trò chuyện với AI Gemini.)
3. Bản chất thực của việc định giá VTCV.
Định giá VTCV không phải là việc đi định giá con người, cũng không phải đo lường doanh thu trực tiếp mà vị trí đó tạo ra (vì doanh thu còn phụ thuộc thị trường, sản phẩm và năng lực cá nhân…).
Bản chất định giá VTCV là tiến hành đo lường sự tác động của môi trường làm việc lên VTCV, so sánh sức nặng của trách nhiệm, mức độ phức tạp trong giải quyết vấn đề, quy mô tác động (Impact) và yêu cầu năng lực tối thiểu mà tổ chức giao phó cho VTCV đó …trong tương quan với các VTCV khác trong tổ chức.
Như vậy, việc định giá VTCV được xác định trong không gian và thời gian xác định, đồng thời có so sánh trong tương quan với các VTCV khác. Khi những điều kiện này thay đổi thì giá trị của VTCV cũng có thể sẽ thay đổi.
4. Nguyên lý chuyển hóa từ định tính sang định lượng
Thực chất của việc định giá giá trị công việc là việc tiến hành lượng hóa từ định tính sang định lượng để ghi nhận và so sánh. Tất nhiên, mọi sự chuyển hóa từ định tính sang định lượng cần phải tuân thủ đồng thời các nguyên tắc sau:
- Nguyên tắc thứ nhất- Phải trên cùng một hệ quy chiếu.
- Nguyên tắc thứ hai – Sử dụng cùng một thang đo giá trị và cùng đơn vị thứ nguyên.
- Nguyên tắc thứ ba – Xây dựng bộ tiêu chí có thể giải thích, chuyển đổi được.
- Nguyên tắc thứ tư – Các đối tượng đem định giá phải đồng đẳng, cùng các thuộc tính nội tại thì mới dùng chung bộ tiêu chí.
- Nguyên tắc thứ năm- Có thể sử dụng trọng số để đánh giá tương quan.
Công việc vốn dĩ mang tính định tính (mô tả nhiệm vụ, trách nhiệm, quan hệ…). Muốn xác định giá trị của nó trong 3P thì chúng ta cần một bước chuyển hóa từ định tính sang định lượng.
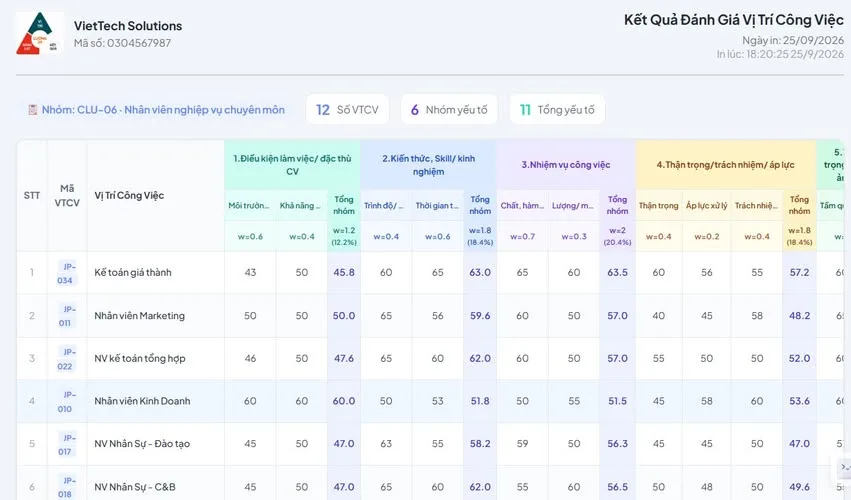
Bộ tiêu chí chính là hệ thống các yếu tố (yếu tố và nhóm yếu tố) dùng định giá, quy đổi thành điểm số (thang đo), có thể sử dụng trọng số cho từng yếu tố hoặc nhóm yếu tố từ đó thực hiện đánh giá, hình thành bảng cho điểm đánh giá, chuyển hóa thành đơn vị tiền tệ (giá trị).
5. Doanh nghiệp có nên dùng chung một bộ tiêu chí định giá cho tất cả VTCV hay không?
Câu trả lời chắc chắn là KHÔNG. Các VTCV có thể không đồng đẳng, không cùng nhóm thuộc tính... Việc sử dụng chung một bộ tiêu chí là vi phạm nguyên tắc thứ 4.
Thậm chí, bạn rất dễ nhận ra vấn đề là không thể dùng một bộ tiêu chí (yếu tố và nhóm yếu tố) cho hai hoặc nhiều nhóm đối tượng khác nhau như: nhóm đối tượng nhân viên với chuyên gia hay với nhóm lãnh đạo cấp cao. Các nhóm này không đồng đẳng và các thuộc tính nội tại cũng khác nhau thì làm sao dùng chung để đánh giá, so sánh?
Sự khác biệt về bản chất này đòi hỏi lăng kính định giá phải có sự tinh chỉnh linh hoạt theo từng nhóm công việc đặc thù.
Đến đây bạn sẽ phát hiện rằng, ngay cả trong cùng một doanh nghiệp thì cũng sẽ có nhiều bộ tiêu chí (yếu tố và nhóm yếu tố dùng định giá) như vậy sẽ không cùng hệ quy chiếu, có thể không cùng bộ trọng số…vậy làm thế nào để giải quyết câu chuyện định giá VTCV?
Và trong trường hợp công ty Mẹ- Con/Tập đoàn (đa quốc gia) lại ở những vùng địa lý khác nhau, có thể sử dụng đồng tiền không giống nhau thì bài toán sẽ rắc rối.
Các bài toán này được tác giả dùng phương pháp luận toán học để giải quyết toàn diện. Hãy Đăng ký khóa học lương 3p hoặc Đăng ký dùng thử The Platform C3p để thực hành.
6. Thực trạng áp dụng tại doanh nghiệp: Hai con đường và những bất ổn
Hiện nay, các doanh nghiệp tại Việt Nam thường chọn một trong hai hướng đi chính, nhưng đều vấp phải những bất ổn:
-
Theo chuẩn quốc tế (IPE của Mercer, HAY):
Các hệ thống này dùng bộ yếu tố toàn cầu (Tầm quan trọng, Giải quyết vấn đề, Trách nhiệm, Kết quả..) và cùng với nó là các bảng điểm của các yếu tố dùng để đánh giá. Tuy nhiên, khi áp vào doanh nghiệp Việt Nam với đặc thù của các doanh nghiệp và của thị trường lao động, các điểm số thường bị "lệch pha".
Giải thích vấn đề này Mời xem bài IPE- Có thật là chuẩn quốc tế, trò chuyện với AI Gemini. -
Sự sáng tạo của các nhà tư vấn nội địa:
Khi du nhập phương pháp trả lương 3P vào Việt Nam, nhiều chuyên gia, những nhà tư vấn hay các bạn Sinh viên có điều kiện ra nước ngoài học, du nhập tài liệu và thực hiện việc sáng tạo, cải biên ra phương pháp luận lương 3P sao cho dễ hiểu và phù hợp thị trường Việt Nam. Họ thường thiết kế bộ tiêu chí dùng định giá sát hợp, mang tính địa phương hơn, việc Benchmark cũng sát hơn, tuy nhiên cách thức tổ chức định giá về phương pháp luận vẫn không thoát khỏi cái bóng của các ông lớn ….và cũng vi phạm nguyên tắc thứ 4 -
Biểu hiện cuối cùng: Kết quả điểm số định giá ra một đường cong tuyến tính "là là", các vị trí cách nhau một khoảng quá sát khiến việc phân tầng P1 và thu nhập giữa nhân viên, chuyên viên và quản lý trở nên mờ nhạt.
-
Vấn đề tiền tệ hóa: Việc quy đổi điểm số ra VND gặp rủi ro lớn do lạm phát và sự điều chỉnh lương tối thiểu vùng hàng năm, dễ làm vỡ cấu trúc P1.
7. Vì sao cả hai cách trên vẫn tồn tại bất ổn về mặt nguyên lý?
Nguyên nhân gốc rễ nằm ở sự thiếu đồng bộ giữa mô hình toán học và bản chất phân tầng lao động. Khi các nhà tư vấn ép mọi VTCV vào một chiếc khuôn tuyến tính duy nhất, họ đã bỏ qua tính phi tuyến của giá trị lao động trong nền kinh tế hiện đại.
Khoảng cách giá trị giữa loại lao động thủ công và lao động của một chuyên gia công nghệ, cốt lõi không phát triển theo đường thẳng, mà tuân theo quy luật gia tăng giá trị biên (Marginal Value).
Cả hai đều vi phạm nguyên tắc thứ 4 trong số các nguyên tắc để tiến hành chuyển hóa từ định tính sang định lượng. Họ đã cố tình sử dụng các biện pháp cứu cánh để phi tuyến tính hóa như: sử dụng bảng cho điểm yếu tố, vi phạm nguyên tắc thứ hai- sử dụng thang đo.
Họ sẽ không thể trả lời vì sao điểm số trong bảng thế này mà không phải thế khác, thang đo sử dụng là gì và cơ sở lý luận để áp dụng!
8. Doanh nghiệp cần nhiều bộ tiêu chí định giá cho cùng một tổ chức?
Chính vì những bất ổn trên, giải pháp tối ưu cho các doanh nghiệp có quy mô hoặc tập đoàn là xây dựng hệ thống đa tiêu chí phân tầng. Thay vì dùng một bộ duy nhất, doanh nghiệp cần thiết lập các bộ tiêu chí nhánh phù hợp với từng nhóm VTCV hoặc khối đặc thù, hoặc các doanh nghiệp con khác ngành nghề, sau đó chuẩn hóa quy đổi về cùng một hệ trục tọa độ (Hệ quy chiếu) chung của toàn tập đoàn.
9. Một vị trí có giá trị cao có mặc nhiên là vị trí lãnh đạo, quản lý hay vị trí nắm giữ tiền?
Đây là một lầm tưởng phổ biến. Doanh nghiệp thường gán giá trị cao cho Giám đốc tài chính (CFO) hay Trưởng phòng kinh doanh vì cho rằng họ "nắm tiền" hoặc "ra doanh số", vai trò rất quan trọng.
Tuy nhiên, trong cấu trúc hiện đại, một Chuyên gia công nghệ cốt lõi (Chief Architect), một Kỹ sư R&D chủ chốt dù không quản lý ai, không cầm một đồng ngân sách nào, nhưng nếu sự rời đi của họ có thể gây tê liệt toàn bộ hệ thống sản xuất của doanh nghiệp, thì giá trị định giá VTCV của họ hoàn toàn có thể ngang bằng, thậm chí vượt qua các vị trí quản lý cấp trung thông thường. Giá trị VTCV quyết định bởi tác động sống còn đối với sự tồn vong và phát triển của tổ chức, chứ không nằm ở quyền lực quản lý hay dòng tiền qua tay.
Nói chung, tất cả điều phải qua việc định giá giá trị công việc thỏa phương pháp luận khoa học, tuân thủ 5 nguyên tắc và tùy thuộc loại hình, đặc điểm và chiến lược của doanh nghiệp.
Lời kết
Định giá VTCV không phải là một bài tập Excel cộng trừ nhân chia điểm số đơn thuần, mà là nghệ thuật kết hợp giữa chiến lược nhân sự, phương pháp luận giải quyết vấn đề, tuân thủ các nguyên tắc chuyển hóa từ định tính sang định lượng một cách khoa học.
Tháo gỡ được nút thắt đầu tiên ở P1 chính là chiếc chìa khóa vàng mở một cánh cửa giúp doanh nghiệp trên con đường xây dựng thành công một hệ thống lương 3P thực chất, công bằng và sẽ tạo được động lực đột phá.
...
💡 #luong3p #P1 #quantrinhansu #hethongluong3p #IPEmercer
Liên hệ "Đăng ký Demo/dùng thử" nền tảng The Platform C3P
Đăng ký các khóa học Lương 3P; Xây dựng BSC-KPI; Định mức-Đơn giá
Chuyên gia kinh tế
Phạm Quang Phước
Chú dẫn: Bài viết đã được chia sẽ rộng rãi tại các cộng đồng facebook.
- Cộng đồng: HrShare - Cộng đồng Quản trị Nhân sự Việt Nam
- HR Nhân Sự Hồ Chí Minh
- Tuyển dụng GIÁM ĐỐC - TRƯỞNG PHÒNG KINH DOANH
- TINH HOA QUẢN TRỊ